

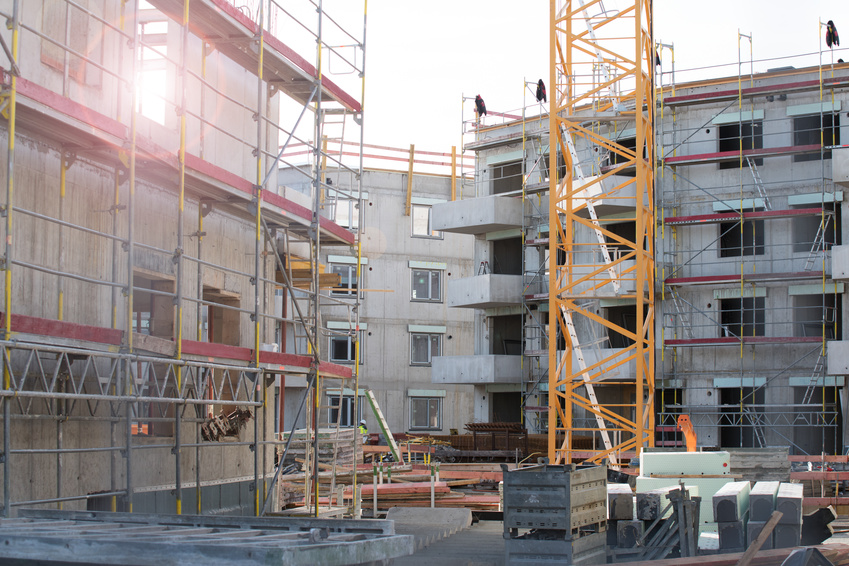
Die Kläger, zwei Brüder, erhielten zum 31.12.2019 Anteile an einer GmbH & Co. KG, die Grundstücke mit unfertigen Gebäuden besaß. Diese Gebäude wurden ab 2020 als Ferienwohnungen vermietet, wobei eine externe Firma zusätzliche Dienstleistungen wie Hausmeistertätigkeiten und Abrechnungen übernahm. Das Finanzamt wertete die Grundstücke als Verwaltungsvermögen und schloss sie von der steuerlichen Begünstigung aus. Die Brüder meinten, dass die Grundstücke zum Bewertungsstichtag weder vermietet noch einer privaten Nutzung zugeführt worden seien. Zudem entspreche die geplante Nutzung einem gewerblichen Betrieb, da die Vermietung mit umfangreichen Dienstleistungen verbunden sei.
Entscheidung des Finanzgerichts Münster
Das Finanzgericht Münster gab den Klägern mit zwei Urteilen vom 14.11.2024 (3 K 906/23 F und 3 K 908/23 F) recht und stellte fest, dass die Grundstücke kein Verwaltungsvermögen gemäß § 13b Abs. 4 Nr. 1 Satz 1 ErbStG darstellten.
Die Vorschrift stellt auf die tatsächliche Nutzungsüberlassung ab. Eine bloße Vermietungsabsicht zum Stichtag genügt nicht, um das Grundstück als Verwaltungsvermögen einzuordnen. Während andere Vorschriften (z. B. § 13d Abs. 3 Nr. 1 ErbStG) die beabsichtigte Nutzung einbeziehen, fehlt eine solche Formulierung in § 13b Abs. 4 Nr. 1 Satz 1 ErbStG. Dies unterstreicht die Bedeutung der tatsächlichen Verhältnisse.
Schutz von Betriebsvermögen
Der Zweck der Regelung ist die Verschonung von Unternehmen und Arbeitsplätzen. Unfertige Gebäude lassen keine sichere Prognose über die zukünftige Nutzung zu.
Eine analoge Ausweitung des Verwaltungsvermögens wäre unzulässig und würde den klar definierten Regelungskatalog überdehnen.
Das Gericht sah auch keine Anhaltspunkte für einen Gestaltungsmissbrauch gemäß § 42 AO. Die Wahl des Bewertungsstichtags liegt im Ermessen von Schenker und Beschenktem.
Fazit
Die Urteile des FG Münster klären, dass unfertige Gebäude trotz Vermietungsabsicht kein Verwaltungsvermögen darstellen. Sie betonen die Bedeutung der tatsächlichen Nutzung und stärken den Schutz des Betriebsvermögens im Erbschaft- und Schenkungsteuerrecht. Die endgültige Entscheidung durch den BFH bleibt abzuwarten (BHF-Az. II R 37/24 und II R 38/24).
