
• Home
  • /
  • Meldungen
  • /
  • Kassenbons, TSE und Meldepflicht: FAQ zum Kassengesetz

02.11.2026

Meldung, Steuerrecht

Kassenbons, TSE und Meldepflicht: FAQ zum Kassengesetz

Ein fehlender Kassenbon, eine nicht ordnungsgemäß gesicherte Kasse oder eine versäumte Meldung an das Finanzamt können für Unternehmer unangenehme Folgen haben. Ein Fragen- und Antworten-Katalog des Bundesfinanzministeriums zum Kassengesetz soll nun eine Hilfestellung bieten.

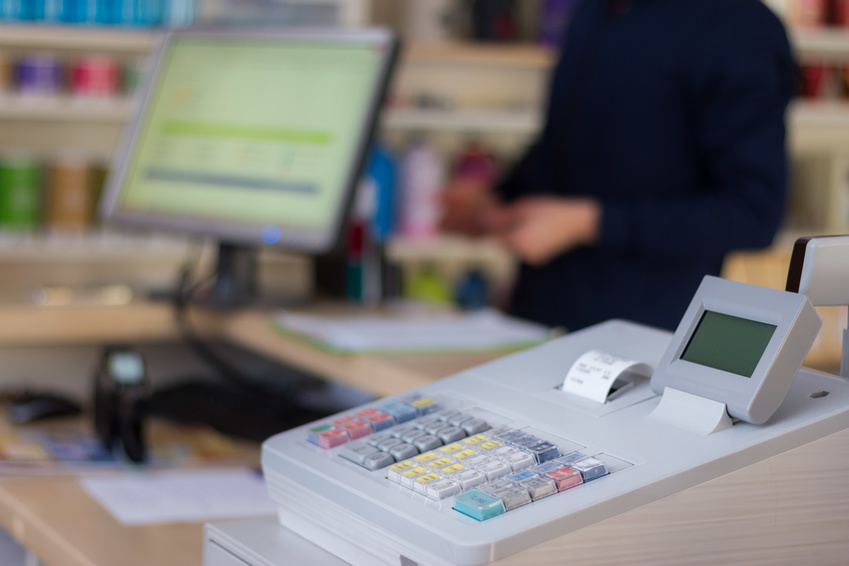
Beitrag mit Bild

©Patrick Daxenbichler/fotolia.com

Das Gesetz zum Schutz vor Manipulationen an digitalen Grundaufzeichnungen vom 22.12.2016, das „Kassengesetz“, führte die Pflicht zur Ausgabe von Belegen zum 01.01.2020 ein. Der Beleg kann elektronisch oder in Papierform ausgestellt werden. Das Erstellen des Belegs muss in unmittelbarem zeitlichem Zusammenhang mit dem Geschäftsvorgang erfolgen.

Orientierungshilfe für die Anwendung des § 146a AO und der KassenSichV

Bei dem Fragen- und Antworten-Katalog (Frequently Asked Questions, FAQ) des BMF handelt es sich um eine Orientierungshilfe für die Anwendung des § 146a Abgabenordnung (AO) und der Verordnung zur Bestimmung der technischen Anforderungen an elektronische Aufzeichnungs- und Sicherungssysteme im Geschäftsverkehr (Kassensicherungsverordnung – KassenSichV). Eine Rechtsbindung geht hiervon nicht aus. Die Entscheidung im Einzelfall bleibt dem zuständigen Finanzamt vorbehalten.

Es wurden Fragen zu den Vorgaben der DSFinV-K (Digitale Schnittstelle der Finanzverwaltung für Kassensysteme) oder des AEAO (Anwendungserlass zur Abgabenordnung) zu §146a AO beantwortet. Fragen zur Implementierung einer TSE (Zertifizierte technische Sicherheitseinrichtung) oder zur DFKA-Taxonomie (Datenstandard des Deutschen Fachverbands für Kassen- und Abrechnungssystemtechnik im bargeld- und bargeldlosen Zahlungsverkehr e. V. – DFKA) werden von der Finanzverwaltung nicht im Rahmen dieser FAQ beantwortet.

Implementierungsfragen sollten aus den Technischen Richtlinien des Bundesamts für Sicherheit in der Informationstechnik (BSI) entnommen werden.


BMF vom 30.10.2026 / RES JURA Redaktionsbüro (vcd)

Weitere Meldungen


Meldung

©mstaniewski/fotolia.com


30.10.2026

BFH: Erste Tätigkeitsstätte kann auch das Cockpit sein

Nicht nur feste Gebäude, sondern auch ein am Flughafen geparktes Flugzeug kann steuerlich zur ersten Tätigkeitsstätte eines Piloten gehören.

weiterlesen
BFH: Erste Tätigkeitsstätte kann auch das Cockpit sein

Meldung

©sdecoret/fotolia.com


30.10.2026

Das Designrecht bekommt ein Update

Künftig soll das Designrecht auch digitale Produkte und virtuelle Gestaltungen umfassen, außerdem sollen Verfahren vereinfacht werden.

weiterlesen
Das Designrecht bekommt ein Update

Meldung

©Sashkin/fotolia.com


29.10.2026

Verjährung trotz Steuerfahndung?

Eine Steuerfahndung hemmt die Verjährung nur, wenn Betroffene erkennen können, welche konkreten Sachverhalte untersucht werden.

weiterlesen
Verjährung trotz Steuerfahndung?
DER BETRIEB

Haben wir Ihr Interesse für DER BETRIEB geweckt?

Sichern Sie sich das DER BETRIEB Bundle 
Zeitschrift + Datenbank für Betriebswirtschaft, Steuerrecht, Wirtschaftsrecht, Arbeitsrecht