

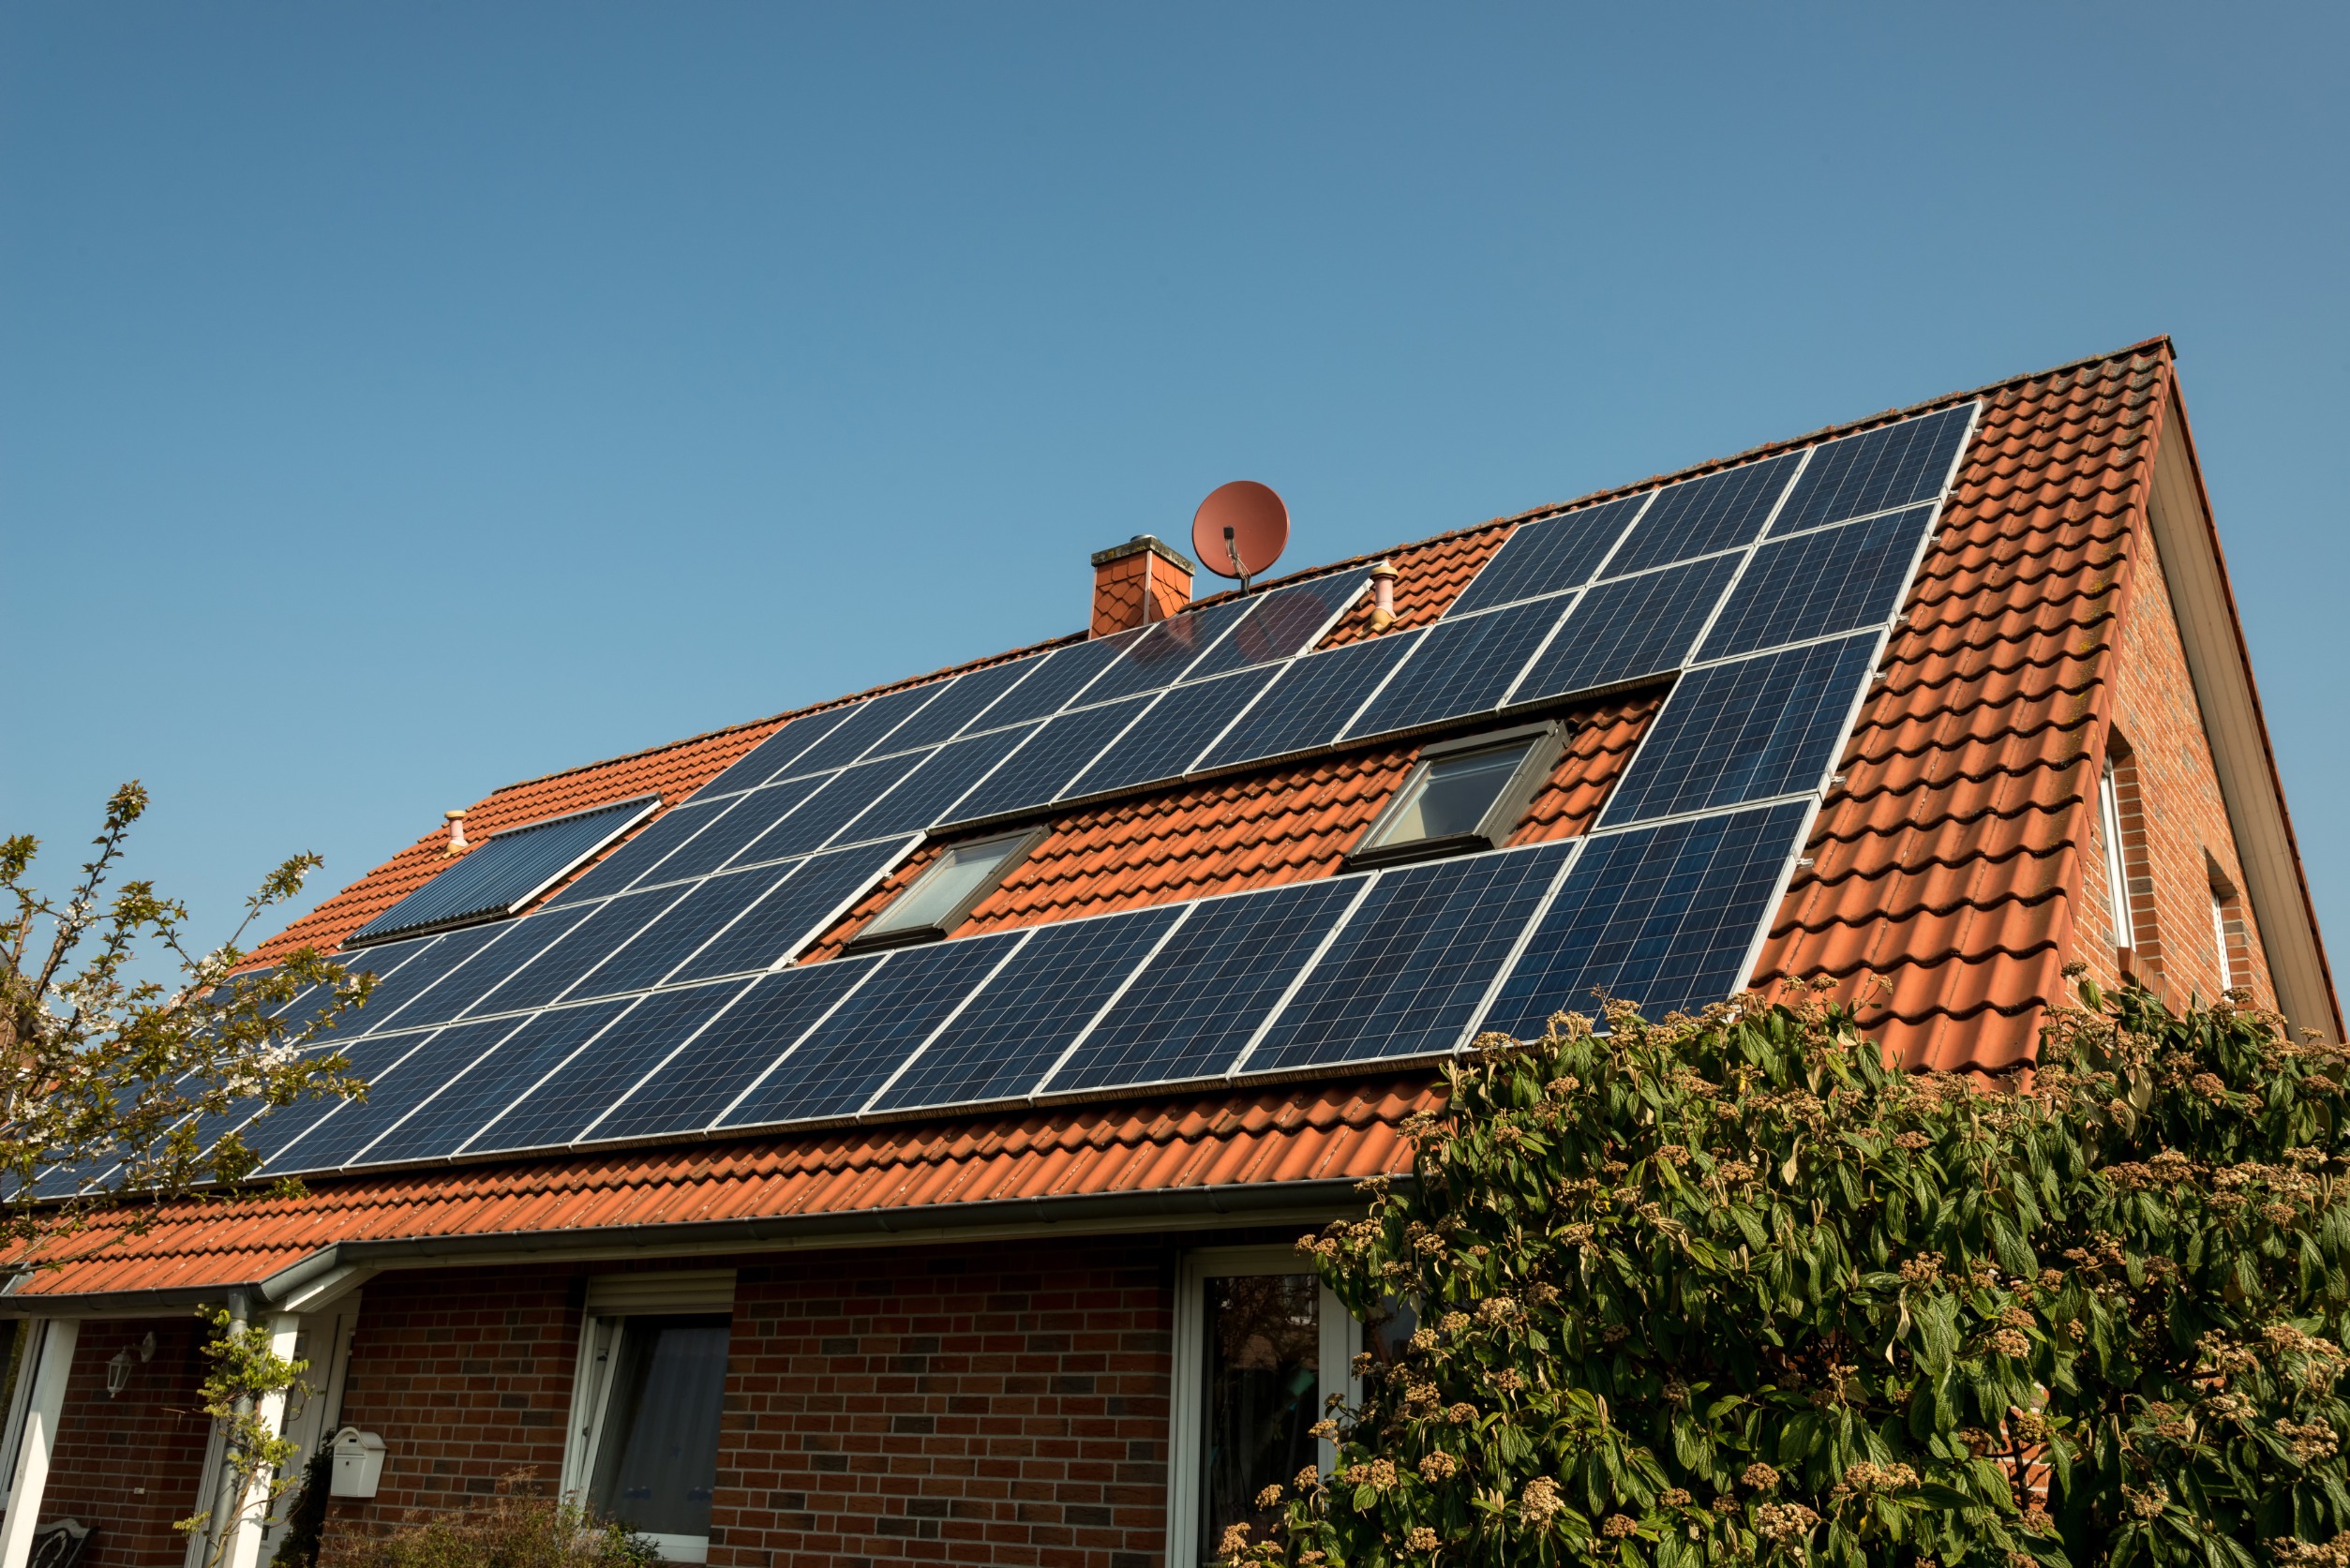
Die Steuerbefreiung für Photovoltaikanlagen gilt unabhängig davon, wie der erzeugte Strom tatsächlich verwendet wird. Das Finanzgericht Münster entschied mit Urteil vom 15.09.2026 (13 K 794/25 E), dass bei steuerfreien Einnahmen auch die Abschreibung (AfA) der Anlage nicht als Betriebsausgabe abgezogen werden kann.
Streit um Verluste aus einer Photovoltaikanlage
Der Kläger hatte 2021 eine Photovoltaikanlage mit rund 16 kWp auf einem Mehrfamilienhaus mit drei Wohneinheiten installiert. Der Strom wurde ausschließlich in seiner eigenen Wohnung verbraucht oder ins öffentliche Netz eingespeist. Während das Finanzamt den Verlust für 2021 anerkannte, verweigerte es für 2022 und 2023 den Abzug der im Wesentlichen durch Abschreibungen entstandenen Verluste.
Der Kläger argumentierte, dass die Steuerbefreiung wegen der ausschließlichen Versorgung seiner Wohnung nicht greife. Zudem sei die AfA auf die Investition von 2021 zurückzuführen und deshalb weiterhin abzugsfähig.
Gebäudegröße statt Stromverbrauch entscheidend
Das Finanzgericht Münster wies die Klage ab. Für die Steuerbefreiung nach § 3 Nr. 72 EStG seien allein die Gebäudeart, die Zahl der Einheiten und die installierte Bruttoleistung maßgeblich. Bei drei Wohneinheiten gelte eine Leistungsgrenze von 45 kWp. Die Anlage des Klägers falle damit unter die Steuerbefreiung. Auf die tatsächliche Stromnutzung komme es nicht an.
Auch die AfA sei nicht abzugsfähig. Anders als nachlaufende Betriebsausgaben aus der Zeit vor 2022 beruhe sie auf der jährlichen Abnutzung der Anlage. Sie stehe deshalb in unmittelbarem Zusammenhang mit den steuerfreien Einnahmen und unterliege dem Abzugsverbot des § 3c Abs. 1 EStG.
Keine verfassungswidrige Rückwirkung
Das Gericht sah auch keine unzulässige Rückwirkung. Über die gesamte Betriebsdauer betrachtet wirke die Neuregelung bei unterstellter Gewinnerzielungsabsicht begünstigend. Ob eine solche Absicht tatsächlich bestand, ließ das Gericht offen.
Die Revision ist beim Bundesfinanzhof unter dem Aktenzeichen X R 28/26 anhängig.
