
• Home
  • /
  • Meldungen
  • /
  • Kosten für Mausoleum können Erbschaftsteuer mindern

21.04.2022

Meldung, Steuerrecht

Kosten für Mausoleum können Erbschaftsteuer mindern

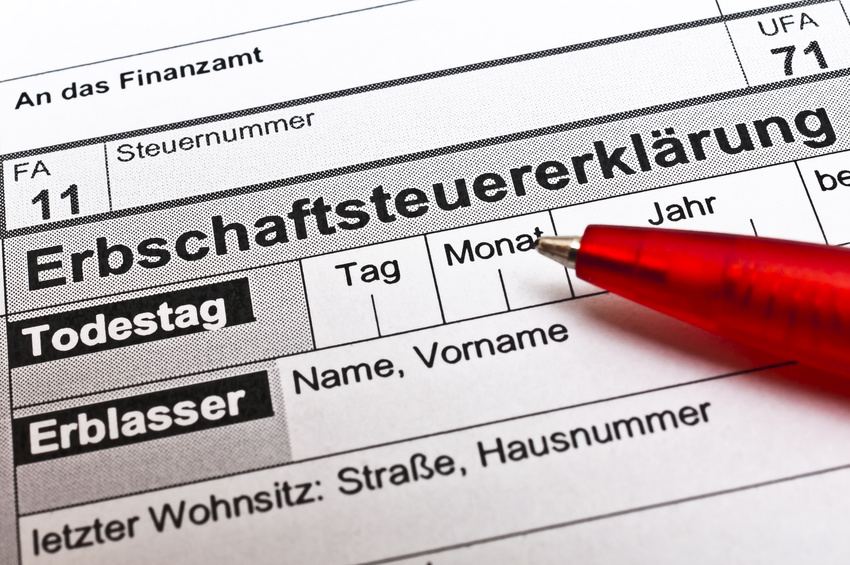
Durch Kosten für ein angemessenes Grabdenkmal (Mausoleum) des Erblassers kann der Erbe seine Erbschaftsteuer mindern. Dies hat der Bundesfinanzhof entschieden. Es spielt keine Rolle, wenn es sich dabei um ein Zweitgrab handelt. Voraussetzung ist aber, dass der Erblasser dort seine letzte Ruhe findet.

Beitrag mit Bild

©Stockfotos-MG/fotolia.com

Im Streitfall hatte der Erbe, nachdem sein verstorbener Bruder in einem herkömmlichen Grab bestattet worden war, ein aufwendiges Mausoleum als zweite Grabstätte in Auftrag gegeben und die Kosten hierfür in seiner Erbschaftsteuererklärung geltend gemacht. Das Finanzamt und das Finanzgericht lehnten den Abzug ab.

BFH erkennt Kosten an

Nach Auffassung des BFH sind zwar grundsätzlich nur die Kosten für ein zeitlich zuerst errichtetes Grabdenkmal bei der Erbschaftsteuer abzugsfähig. Es kann aber auch Fälle geben, in denen aus verschiedenen Gründen der Verstorbene zunächst nur provisorisch in einer ersten Grabstätte und dann im Anschluss dauerhaft in einem Zweitgrab bestattet wird (Urteil vom 01.09.2021 – II R 8/20).

Angemessene Kosten für ein Mausoleum abzugsfähig

Für das zweite Grabdenkmal sind Kosten in angemessener Höhe abzugsfähig. Was angemessen ist, bestimmt sich im Einzelfall danach, wie der Erblasser gelebt hat und wieviel er hinterlassen hat. Außerdem ist zu berücksichtigen, welche Bräuche und religiösen Vorgaben in seinen Kreisen für eine würdige Bestattung üblich sind. In der Praxis sollte der Erbe diesbezüglich frühzeitig Nachweise sammeln und dem Finanzamt vorlegen. Überschreiten die Kosten im Einzelfall die Angemessenheit, sind sie entsprechend zu kürzen und nur die angemessenen zu berücksichtigen.


BFH vom 21.04.2022 / Viola C. Didier, RES JURA Redaktionsbüro

Weitere Meldungen


Steuerboard

Martin Liebernickel


14.10.2026

Erbschaftsteuer erneut in Karlsruhe: Länderautonomie und die Grenzen der Betriebsvermögensverschonung

Die Erbschaftsteuer steht erneut vor einer verfassungsrechtlichen Standortbestimmung. Mit den mündlichen Verhandlungen vom 12. und 13.10.2026 hat der Erste Senat des BVerfG zwei unterschiedliche Fragen aufgegriffen.

weiterlesen
Erbschaftsteuer erneut in Karlsruhe: Länderautonomie und die Grenzen der Betriebsvermögensverschonung

Meldung

fabrikacrimea/123rf.com


14.10.2026

ESMA legt Prüfungsschwerpunkte 2026 fest

Die ESMA setzt 2026 neue Prüfungsschwerpunkte bei Finanzberichten, Nachhaltigkeitsangaben und der digitalen Berichterstattung.

weiterlesen
ESMA legt Prüfungsschwerpunkte 2026 fest

Meldung

©cirquedesprit/fotolia.com


14.10.2026

Nachfolgemonitor 2026: Frauenanteil auf Rekordtief

Die Unternehmensnachfolge im deutschen Mittelstand wird durch Demografie, den sinkenden Frauenanteil und erheblichen Modernisierungsbedarf erschwert.

weiterlesen
Nachfolgemonitor 2026: Frauenanteil auf Rekordtief
DER BETRIEB

Haben wir Ihr Interesse für DER BETRIEB geweckt?

Sichern Sie sich das DER BETRIEB Bundle 
Zeitschrift + Datenbank für Betriebswirtschaft, Steuerrecht, Wirtschaftsrecht, Arbeitsrecht